Iz vsebine
Kaj je plačilna nedisciplina in kako vpliva na likvidnost podjetij?
Plačilna nedisciplina predstavlja globoko zakoreninjen pojav v poslovnem okolju in pomeni možnost, da bo podjetje z zamikom prejelo plačilo za prodano blago in/ali storitve.
Poenostavljeno razloženo plačilna nedisciplina pomeni zamujanje s plačili. Hkrati pa plačilna nedisciplina pomeni tudi možnost, da podjetje plačila s strani kupca nikoli ne bo prejelo.

Na likvidnost podjetij nedvomno vplivajo tudi dane gospodarske razmere in eden izmed razlogov za težave z likvidnostjo je tudi plačilna nedisciplina.
Podjetja, ki ne prejemajo rednih plačil s strani s svojih kupcev ali jih nikoli ne prejmejo, lahko zapadejo v velike finančne težave. Slednje lahko vodijo tudi v to, da podjetja ne zmorejo poravnati lastnih dobaviteljev in ostalih obveznosti, kar jih postavlja v nezavidljiv finančni položaj.
Vodstvo vsakega podjetja bi se moralo sedaj bolj kot kadarkoli prej, zavedati pomembnosti hitrega prepoznavanja tveganja neplačila s strani obstoječih ali novih poslovnih partnerjev..
Plačilno nedisciplino lahko enostavno označimo tudi kot neupoštevanje dogovorjenih rokov plačila, pri čemer je plačilna disciplina kot takšna, tesno povezana s plačilno sposobnostjo oz. likvidnostjo podjetja.
Likvidnost podjetja pa pomeni zmožnost podjetja, da v danem času poravna vse svoje tekoče obveznosti.
Plačilna nedisciplina je označena kot “negativna praksa”, ki ni globoko zakoreninjena le v slovenskem poslovnem okolju, temveč se s slednjo spopadajo tudi podjetja v tujini.
Podjetjem povzroča nepopravljive finančne težave in s tem negativno vpliva na likvidnost podjetij. Dlje časa trajajoča nelikvidnost (nezmožnost kratkoročne plačilne sposobnosti) se lahko prevesi celo v insolventnost (nezmožnost dolgoročne plačilne sposobnosti), zaradi česar lahko podjetje doleti celo stečaj.
Tematiko plačilne nediscipline je obravnavalo že podjetje Prva bonitetna agencija. Vabljeni k branju njihovega prispevka “Plačilna nedisciplina v Sloveniji”.
V kolikor vas zanima več o tejatvah do kupcev in likvidnosti, vas vabimo k branju zapisa “Kaj so terjatve do kupcev in kako zagotoviti optimalno likvidnost podjetja?” in “Kako obvladovati kratkoročne terjatve do kupcev?”
Kako se učinkovito lotiti procesa za upravljanje s tveganji?
Procesa za upravljanje s tveganji se je najlažje lotiti tako, da vodstvo podjetja v prvi vrsti prepozna tveganja in obstoj nevarnosti v poslovnem okolju in se na to primerno odzove.
Upravljanje s tveganji namreč predstavlja proces, katerega temeljni del je skupek pravil, pristojnosti, odgovornosti in aktivnosti, s pomočjo katerih je mogoče ugotoviti, oceniti, spremljati in obvladati tveganja.
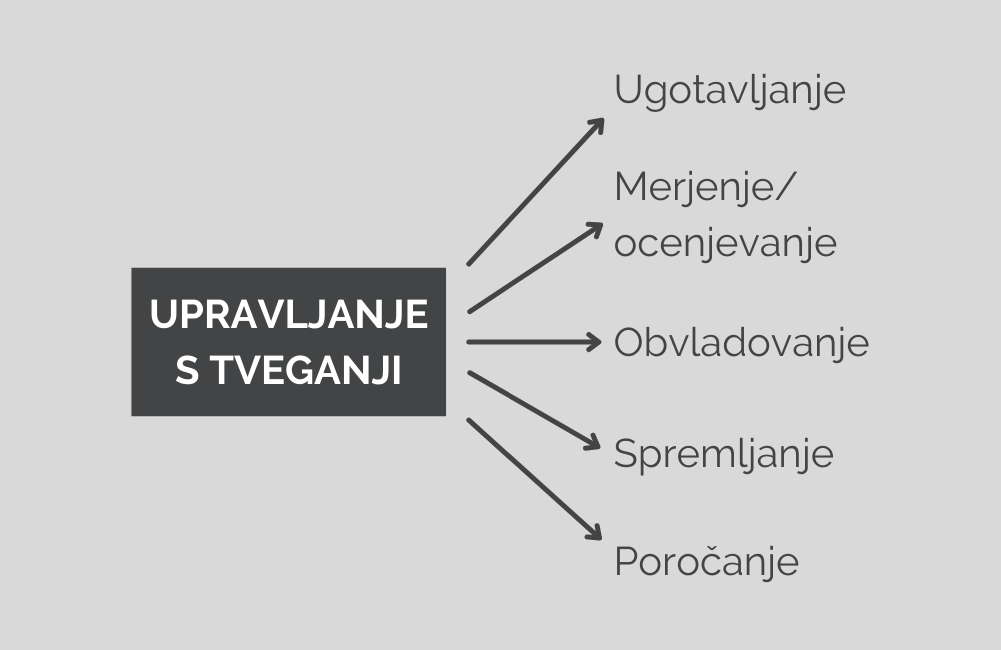
Slika: Proces za upravljanje s tveganji
Tveganje lahko prepoznamo tudi kot odlično priložnost. Znano je, da večje tveganje prinese tudi večjo donosnost. Po drugi strani pa povečanje tveganja lahko bistveno poveča tudi možnosti za izgubo.
Iz tega razloga je moč sklepati, da je proces za upravljanje s tveganji izjemno pomemben ter tudi to, da se ga natančno in redno izvaja.
Poleg upravljanja s tveganji je pomembno tudi kvalitetno upravljanje terjatev. V kolikor vas zanima več o tem, vas vabimo k branju prispevka “Upravljanje terjatev: Kako odkup terjatev koristiti za izboljšanje likvidnosti podjetja”.
Če vas zanima več o zmanjševanju tveganja poslovanja, pa vas vabimo k branju prispevka
V sledečih poglavjih z vami delimo uporabne nasvete o tem, kako si zagotoviti, da bodo finančna tveganja minimalna.
Finančna tveganja lahko omejimo z uporabo storitve, ki jo imenujemo zavarovanje terjatev. V naslednjem poglavju si lahko preberete zakaj in kako zavarovanje terjatev ščiti pred tveganjem neplačila.
Zakaj uporabiti zavarovanje terjatev?
Finančna storitev “zavarovanje terjatev” ščiti pred tveganjem neplačila s strani kupca.
Omenjeno storitev med drugim ponuja tudi družba za unovčevanje terjatev – Prva finančna agencija.
Poslovna tveganja so del vsakdana marsikaterega podjetja. Med poslovna tveganja štejemo tudi tveganje neplačila. Omenjenemu tveganju so dandanes izpostavljena vsa podjetja, ki poslujejo na odložen rok plačila. Odložen rok plačila pomeni, da podjetja blago in/ali storitve prodajo lastnim kupcem na odložen rok (30, 60, 90 ali celo več dni).
Praksa kaže na to, da so dolgi plačilni rok eden izmed razlogov za pojav plačilne nediscipline.
Tukaj nastopi zavarovanje terjatev, ki ščiti podjetje v primeru, da njegov kupec ne poravna obveznosti. Npr. Prva finančna agencija nudi zavarovanje terjatev do kupcev v tujini, pri čemer je poplačilo terjatev zagotovljeno tudi v primeru, če kupec obveznosti ne poravna, prav tako tudi v primeru njegove insolventnosti.

Postopek za zavarovanje terjatev je za tako izkušeno finančno hišo precej enostaven. Steče zatem, ko Prva finančna agencija preveri tujega kupca in določi višino kredita na podlagi presoje bonitete kupca.
[Potek postopka za zavarovanje terjatev]:
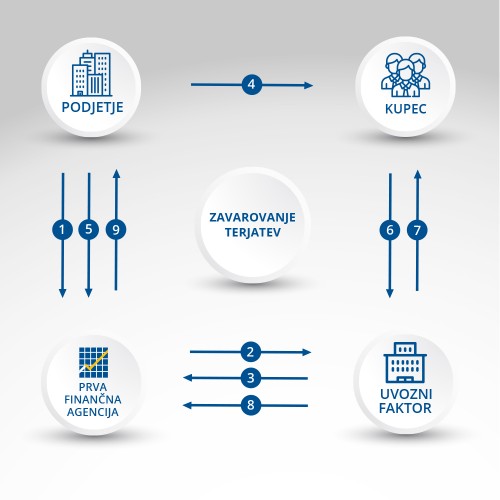
Potek posla:
- Posamezno podjetje želi zavarovanje pred neplačilom kupca iz tujine.
- Prva finančna agencija preveri možnost pridobitve limita zavarovanja plačila za kupca pri uvoznem faktorju v tujini.
- Uvozni faktor odgovori Prvi finančni agenciji: 100-odstotna odobritev/delna odobritev/zavrnitev limita zavarovanja plačila.
- Nato posamezno podjetje dobavi kupcu blago/storitev in mu izda račun z dogovorjeno zapadlostjo.
- Podjetje pošlje izdan račun Prvi finančni agenciji.
- Kupec poravna račun uvoznemu faktorju ob zapadlosti oziroma v dogovorjenem roku.
- V primeru zamude plačila uvozni faktor urgira za plačilo pri tujem kupcu.
- Po prejemu plačila s strani kupca oz. najkasneje 120 dni po zapadlosti računa uvozni faktor nakaže plačilo Prvi finančni agenciji.
- Prva finančna agencija izplača podjetju vrednost računa, ko ga prejme od uvoznega faktorja.
Omenjeno podjetje nudi še številne druge finančne storitve. Več o teh si lahko preberete v zapisih “Kaj ponuja faktoring kot alternativna oblika financiranja?” in “Kako lahko posojila za podjetja in različni viri financiranja (odkup terjatev, faktoring) pripomorejo k zagotavljanju likvidnosti?”.
Tekom prispevka smo lahko brali o tem, da plačilna nedisciplina predstavlja globoko zakoreninjen pojav v slovenskem pa tudi tujem poslovnem okolju. Ugotovili smo, da negativno vpliva na likvidnost podjetij. Hkrati pa predstavili finančno storitev – zavarovanje terjatev kot enega izmed načinov za obvladovanje tveganj neplačila.
Viri:
1 – Bonitete podjetij na Prvi finančni agenciji
2- Financiranje podjetij na Seo-praktik.si
3 – Odkup terjatev/prodaja terjatev na Večer.com
4 – Bonitetna ocena podjetja na RS Biro
5 – Bonitete na SRRS
6 – Plačilna nedisciplina na Večer.com
7 – Likvidnost podjetja na Seo-praktik.si
8 – Faktoring/factoring na Matija Zajšek.com
9 – Bilanca stanja na Matija Zajšek
10 – Bonitete na Večer.com